Haushaltsbuch-App: Ausgaben erfassen und jeden Euro planen
Welche Haushaltsbuch-App passt zu dir? Ein praktischer Leitfaden zu Bankanbindung, manueller Erfassung, Rücklagen und Budgetplanung mit YNAB, Actual und Budgero.
Auf dem Girokonto liegen 1.400 Euro. Das klingt nach Spielraum. Allerdings gehen davon noch Miete, Strom und eine Versicherungsrechnung ab. Wie viel kannst du tatsächlich ausgeben? Eine Haushaltsbuch-App sollte dir helfen, diese Frage zu beantworten, ohne dass du vor jedem Einkauf im Kopf nachrechnest.
Welche App passt, hängt vor allem davon ab, wie du mit deinem Geld arbeiten möchtest: vergangene Ausgaben nachvollziehen, den nächsten Monat planen oder beides verbinden. Dieser Leitfaden zeigt dir, worauf es bei der Auswahl ankommt und wie ein einfacher Einstieg aussieht.
Zur Einordnung: Dieser Artikel stammt vom Budgero-Team. Wir entwickeln eine der genannten Apps. Die Vergleiche beruhen auf den verlinkten Anbieterinformationen, geprüft am 16. September 2026; sie sind kein unabhängiger Produkttest.
Haushaltsbuch führen oder ein Budget planen?
Ein Haushaltsbuch beantwortet: Wofür habe ich Geld ausgegeben? Du erfasst Einnahmen und Ausgaben und erkennst beispielsweise, dass Restaurantbesuche teurer waren als gedacht. Schon eine Tabelle kann dafür genügen.
Ein Budget ergänzt eine zweite Frage: Wofür brauche ich mein vorhandenes Geld noch? Du reservierst Beträge für Lebensmittel, Rechnungen und Rücklagen. Vor einer Ausgabe schaust du auf die passende Kategorie, statt dich allein am Kontostand zu orientieren.
Bei der nullbasierten Budgetierung erhält das verfügbare Geld vollständig einen Zweck. Auch Sparen ist ein Zweck. Null bedeutet hier: nichts mehr unverplant, nicht: Konto leer. ING erklärt das Prinzip als Zero-Base-Budgeting. In Budgero verteilst du Geld, das du bereits hast; erwartetes Gehalt ist noch kein verfügbarer Betrag.
Drei Wege, Buchungen in die App zu bekommen
1. Ausgaben direkt eintragen
Du bezahlst im Supermarkt und trägst den Betrag in die Kategorie Lebensmittel ein. Das hält dein Budget aktuell, auch wenn die Bank eine Kartenzahlung erst später verbucht. Prüfe deshalb, wie schnell die Eingabe auf deinem Handy funktioniert. Zehn unnötige Felder können im Alltag störender sein als ein fehlendes Diagramm.
2. Kontoauszüge importieren
Du lädst regelmäßig eine Datei bei deiner Bank herunter und liest sie in die App ein. Das spart Tipparbeit, braucht aber eine feste Routine. Teste eine kleine Datei: Stimmen Datum, Dezimaltrennzeichen sowie Ein- und Ausgänge? Erkennt die App mögliche Doppelbuchungen, wenn du einen Einkauf schon manuell erfasst hast?
Budgero unterstützt unter anderem CSV, OFX und CAMT.053. Die Importanleitung erklärt die Vorschau und Zuordnung der Spalten. Ein Dateiformat zu unterstützen bedeutet noch nicht, dass jeder Bankexport ohne Prüfung richtig zugeordnet wird.
3. Eine Bankverbindung herstellen
Eine Bankanbindung kann das Übertragen von Umsätzen erleichtern. Prüfe vorher, ob gerade deine Bank und dein Kontotyp unterstützt werden, wie neue Umsätze abgerufen werden und welche zusätzlichen Kosten entstehen. Auch importierte Buchungen brauchen gelegentlich eine andere Kategorie.
Budgero bietet keine eingebaute automatische Bankanbindung. Es passt deshalb eher zu Menschen, die selbst erfassen oder Dateien importieren möchten. Wenn automatischer Bankimport für dich unverzichtbar ist, sollte das früh in deiner Auswahl entscheiden.
Ein Monatsplan, der jährliche Rechnungen mitdenkt
Angenommen, du hast 2.300 Euro für deinen nächsten Planungszeitraum verfügbar. Eine mögliche Aufteilung sieht so aus. Die Zahlen dienen nur der Veranschaulichung und sind keine empfohlenen Haushaltsausgaben.
| Zweck | Reservierter Betrag |
|---|---|
| Miete | 950 € |
| Strom, Internet und Abonnements | 150 € |
| Lebensmittel | 320 € |
| Mobilität | 100 € |
| Monatliche Versicherungen | 60 € |
| Jährliche Rechnungen | 120 € |
| Rücklage | 250 € |
| Freizeit | 150 € |
| Sonstiges | 200 € |
| Insgesamt | 2.300 € |
Die Kategorie „Jährliche Rechnungen“ verhindert, dass vorhersehbare Kosten überraschend wirken. Kostet eine Versicherung 420 Euro im Jahr, entsprechen zwölf gleichmäßige Rücklagen 35 Euro pro Monat. Ist die Rechnung schon in drei Monaten fällig und noch nichts zurückgelegt, brauchst du dagegen 140 Euro pro Monat. Eine brauchbare Budget-App sollte solche Ziele verständlich abbilden.
Bleiben im Lebensmittelbudget 40 Euro übrig, musst du sie nicht ausgeben. Du kannst den Betrag stehen lassen oder bewusst umverteilen. Wird ein Bereich teurer, entscheidest du, aus welcher anderen Kategorie Geld kommt. Die Summe auf dem Bankkonto verändert sich durch diese Planung nicht.
YNAB, Actual Budget und Budgero: unterschiedliche Schwerpunkte
YNAB verbindet eine Budgetmethode mit einem kostenpflichtigen Dienst. Die offizielle Produkt- und Preisseite nennt unter anderem Ziele, gemeinsame Nutzung und Bankimport bei ausgewählten europäischen Banken. Prüfe die konkrete Bankunterstützung und das Abo, wenn du eine betreute Lösung mit Bankanbindung suchst. Unser Überblick zu YNAB-Alternativen hilft beim weiteren Vergleich.
Actual Budget ist eine quelloffene Alternative. Laut offizieller Downloadseite kannst du mit der Desktop-App budgetieren, ohne zunächst einen Server einzurichten. Für geräteübergreifende Synchronisation und Bankanbindungen kommt ein Server hinzu; dafür gibt es verschiedene Betriebsmodelle. Wer Actual bereits gut eingerichtet hat, braucht einen konkreten Wechselgrund. Dazu gibt es unseren Vergleich mit einer Alternative zu Actual Budget auf Englisch.
Budgero verbindet Kategorienbudgets mit einer deutschen Oberfläche, Offline-Nutzung und Ende-zu-Ende-verschlüsselter Synchronisation. Es gibt ein kostenpflichtiges Cloud-Angebot und die Möglichkeit zum Selbstbetrieb. Die Sicherheitsdokumentation erklärt, welche Daten geschützt werden. Die wichtigsten Einschränkungen für deine Auswahl: keine eingebaute automatische Bankanbindung und eine aktive Planungsroutine statt einer rein passiven Ausgabenübersicht.
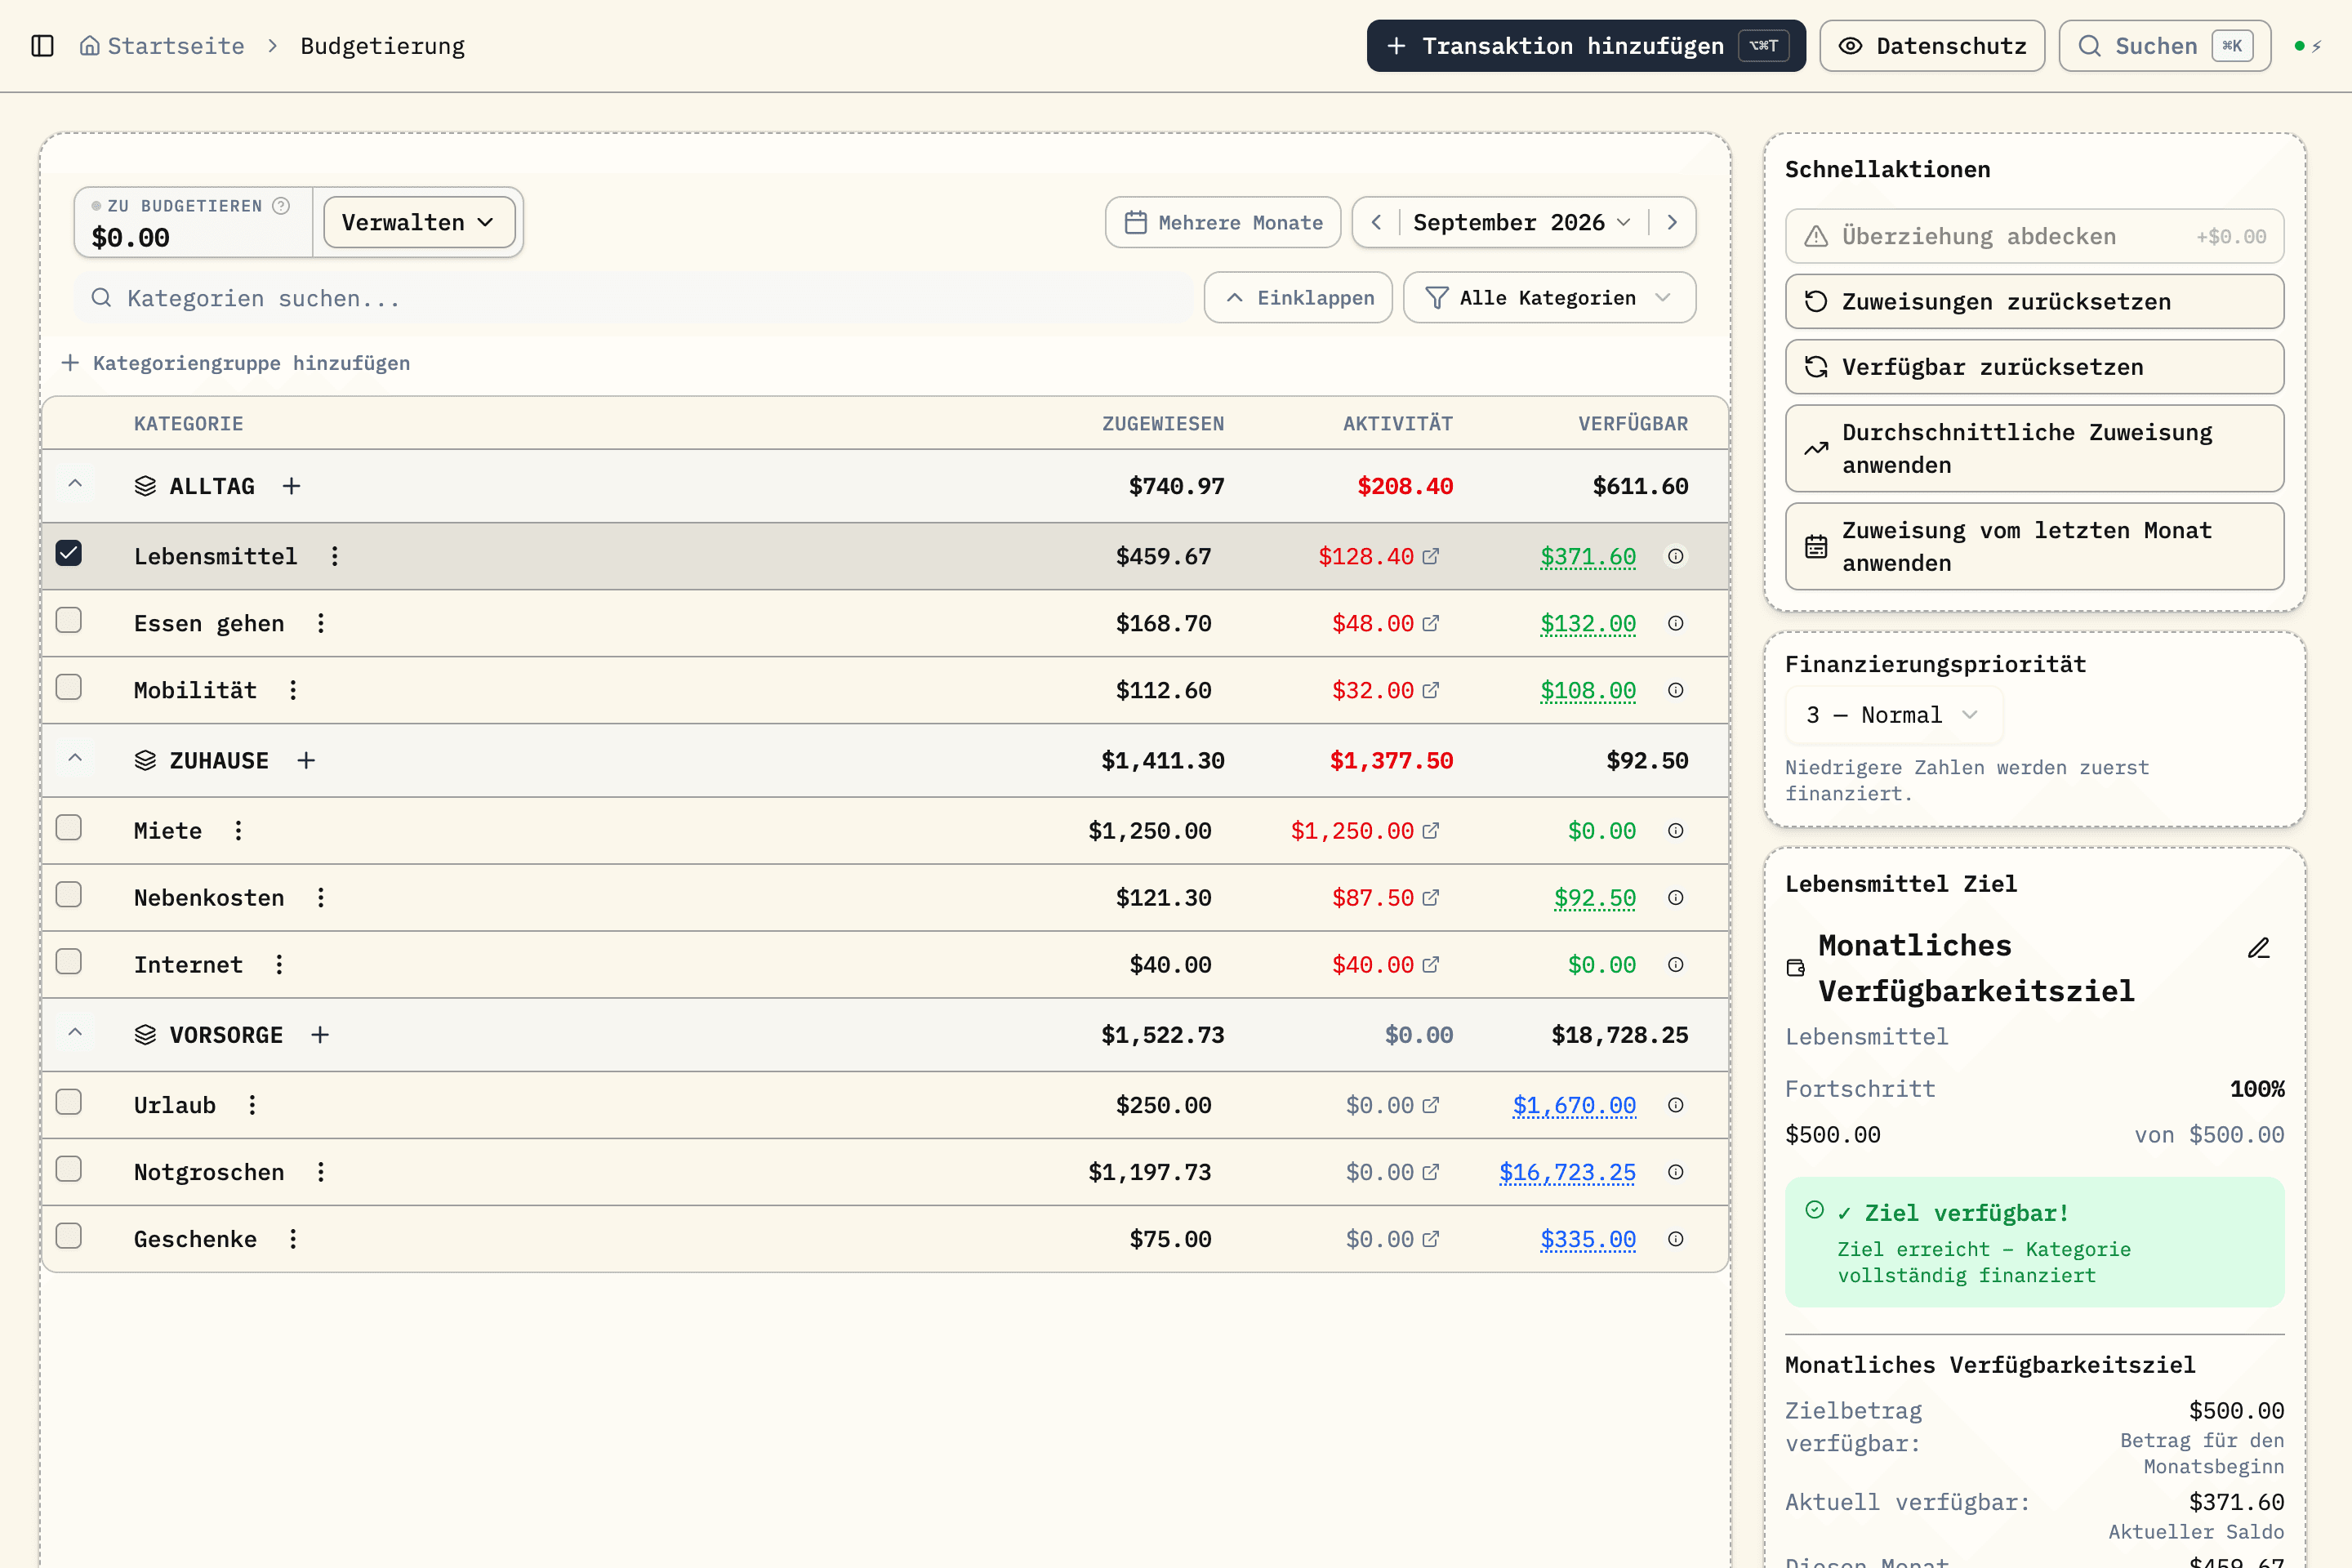
Die Aufnahme zeigt Demodaten. Sprache und Budgetwährung sind getrennte Einstellungen; du kannst auf Deutsch mit einem Euro-Budget arbeiten.
Prüfe diese fünf Dinge vor dem Umzug
- Alltag: Kannst du einen Einkauf auf dem Handy schnell erfassen und korrigieren?
- Planung: Bleiben Rücklagen über den Monatswechsel erhalten und sind jährliche Ziele verständlich?
- Daten: Funktioniert eine Beispieldatei deiner Bank, und kannst du deine Daten wieder exportieren?
- Kosten und Betrieb: Vergleichst du laufende Gebühren, mögliche Bankdienste und den Aufwand für Selbstbetrieb zusammen?
- Routine: Würdest du die App auch nächste Woche öffnen, um Kontostand und Kategorien zu prüfen?
Starte mit wenigen Kategorien und einem überschaubaren Zeitraum. Ein vollständiger Import deiner alten Finanzgeschichte ist keine Voraussetzung für einen nützlichen Plan. Wenn du Budgeros Arbeitsweise ausprobieren möchtest, beginne mit der Anleitung zur Geldzuweisung und prüfe danach eine Woche lang, ob dir die verfügbaren Kategorienbeträge tatsächlich bei Entscheidungen helfen.