Méthode des enveloppes : gérer son budget même par carte
Un exemple de budget en euros pour répartir votre argent, prévoir les factures annuelles et utiliser des enveloppes sans tout payer en espèces.
Votre compte affiche encore 900 €, mais le loyer n'est pas passé et l'assurance arrive bientôt. Combien pouvez-vous vraiment dépenser ? La méthode des enveloppes répond à cette question en donnant une destination à l'argent avant de l'utiliser.
Vous pouvez l'appliquer avec des billets, un tableur ou une application. L'essentiel est de voir ce qui reste pour les courses, les sorties ou les prochaines factures, même lorsque tout l'argent se trouve sur le même compte.
Une enveloppe représente une décision
Le principe classique consiste à réserver une somme à chaque poste de dépenses. Le portail d'éducation financière de la Banque de France présente cette méthode des enveloppes budgétaires avec des catégories du quotidien et un suivi des dépenses.
Avec des enveloppes physiques, les prélèvements restent généralement sur le compte bancaire. Dans une version numérique, vous pouvez aussi prévoir le loyer, l'électricité et les assurances. Une enveloppe « Loyer » n'est pas un nouveau compte : c'est une somme que vous avez déjà réservée.
Cette version rejoint le budget base zéro : chaque euro disponible reçoit une destination, y compris l'épargne. Le zéro concerne l'argent sans affectation, jamais l'obligation de vider votre compte. Le guide des enveloppes d'Actual Budget explique également cette distinction pour un budget numérique.
Un exemple avec 2 200 € disponibles
Imaginons une personne qui vient de recevoir son salaire, n'a aucune dépense antérieure à couvrir et dispose de 2 200 €. Les montants suivants sont un exemple, à adapter au logement, au foyer et aux échéances de chacun.
| Enveloppe | Somme réservée |
|---|---|
| Loyer | 850 € |
| Électricité, internet et téléphone | 150 € |
| Courses | 360 € |
| Transports | 100 € |
| Loisirs et sorties | 160 € |
| Assurance annuelle | 50 € |
| Santé et vêtements | 130 € |
| Réserve pour les imprévus | 250 € |
| Vacances | 150 € |
| Total affecté | 2 200 € |
Tout est affecté, mais rien n'est encore dépensé. Les 250 € de réserve restent disponibles pour un imprévu, pas pour une sortie supplémentaire. Les 150 € de vacances peuvent rester sur le compte courant : leur destination est déjà claire.
Si votre compte contient aussi de l'épargne constituée auparavant, donnez-lui ses propres enveloppes. Un euro réservé aux vacances ne peut pas financer simultanément la prochaine facture.
Comment faire quand on paie par carte ?
Avant une dépense, regardez l'enveloppe concernée. Après un passage au supermarché à 64 €, l'enveloppe Courses passe de 360 € à 296 €. Le paiement modifie votre compte bancaire ; l'enveloppe indique ce qu'il reste pour ce besoin.
Vous pouvez noter le paiement immédiatement, puis vérifier votre relevé plus tard. Si vous importez les opérations bancaires, contrôlez les correspondances pour éviter de compter deux fois le même achat. Les paiements en attente méritent aussi votre attention : un solde bancaire encore élevé ne les rend pas gratuits.
Pour commencer simplement, une carte à débit immédiat est facile à suivre. Si vous utilisez une carte à débit différé ou un crédit, prévoyez aussi le règlement à venir : la date de prélèvement ne change pas le fait que l'achat est déjà engagé.
Et si les courses dépassent de 30 € ?
Supposons que les courses coûtent finalement 390 €. Vous pouvez transférer 30 € de l'enveloppe Loisirs vers Courses : les montants prévus deviennent 130 € et 390 €. Le budget total reste identique.
Ce déplacement rend l'arbitrage visible. Si aucune enveloppe ne peut céder 30 €, il reste un manque à résoudre ; modifier une catégorie ne crée pas de revenu. Vérifiez alors les dépenses que vous pouvez encore reporter avant de prendre un nouvel engagement.
L'enveloppe qui change les fins de mois : les factures annuelles
Une assurance de 600 € payée une fois par an représente 50 € à réserver chaque mois pendant douze mois. L'argent s'accumule dans son enveloppe jusqu'au paiement.
Mais si l'échéance arrive dans six mois et que rien n'est encore réservé, il faut prévoir 100 € par mois pour atteindre 600 € à temps. C'est la date réelle qui compte. Faites le même exercice pour l'entretien de la voiture, les cadeaux ou une dépense scolaire connue.
Avec des revenus irréguliers, affectez d'abord l'argent déjà reçu aux dépenses à couvrir avant la prochaine rentrée. Un salaire attendu peut servir à réfléchir ; il ne remplit pas encore les enveloppes.
Papier, tableur ou application ?
Le papier convient si vous aimez manipuler les sommes et utilisez surtout des espèces. Un tableur permet de démarrer avec vos propres catégories. Une application devient utile lorsque vous voulez retrouver le même budget sur plusieurs appareils, importer des relevés ou suivre les montants reportés d'un mois à l'autre.
Nous développons Budgero. Dans l'application, les catégories jouent le rôle des enveloppes et vous pouvez affecter l'argent disponible avant de dépenser. La saisie et l'import de fichiers bancaires alimentent le suivi ; Budgero ne propose pas de connexion bancaire directe.
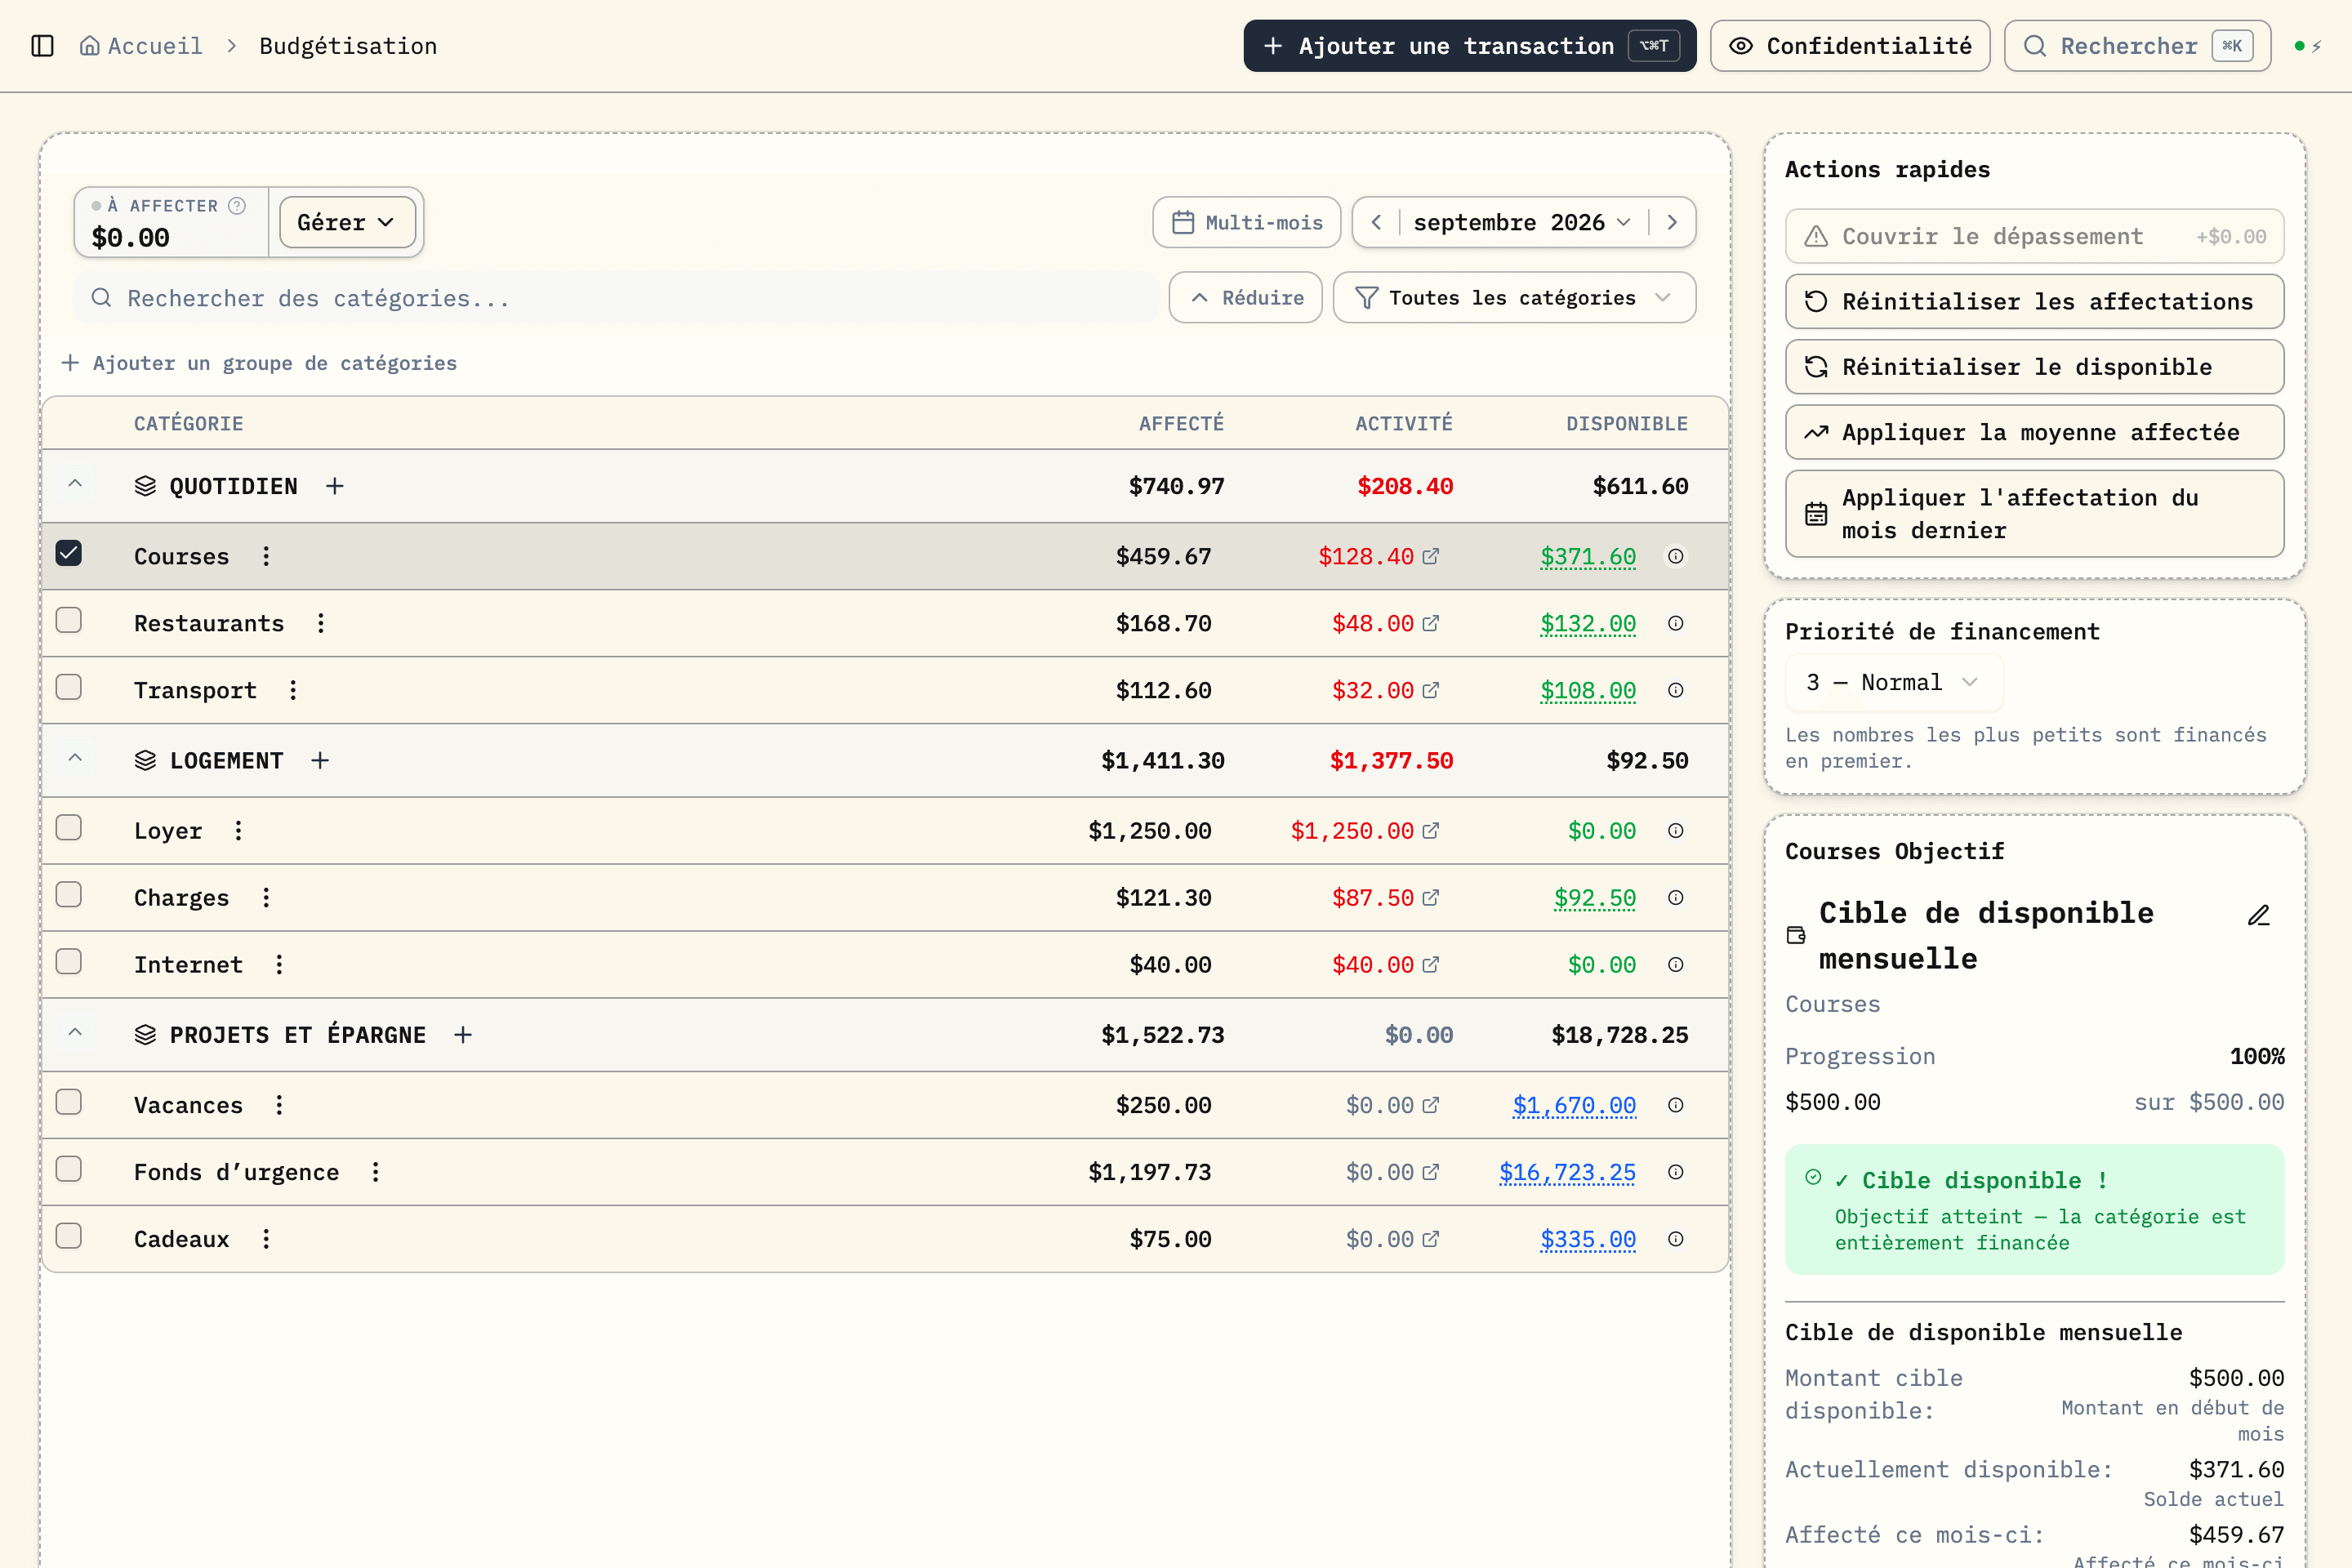
Capture d'un budget de démonstration en français. Ses montants et sa devise sont indépendants de l'exemple en euros ci-dessus.
Si vous comparez plusieurs outils, notre comparatif des alternatives à YNAB détaille leurs différences.
Une vérification courte, mais régulière
Une fois par semaine, rapprochez vos achats des opérations enregistrées, regardez les prochaines échéances et ajustez les enveloppes qui ne correspondent plus à la réalité. Gardez une catégorie assez simple pour comprendre une décision d'un coup d'œil.
Pour essayer, commencez avec vos comptes actuels et quelques postes utiles : logement, courses, transports, loisirs et factures à venir. Vous pourrez préciser le reste après un premier mois. Découvrir Budgero en français permet de voir comment ces enveloppes prennent forme à l'écran.